


La mise à la terre protège les occupants en évacuant certains courants de défaut, mais son absence dans un logement ancien soulève aussi des questions d’assurance habitation. Entre normes électriques, état réel de l’installation et clauses du contrat, les conséquences ne sont pas automatiques : elles dépendent notamment de l’origine du sinistre et des garanties souscrites. Comprendre ces liens permet d’évaluer le risque électrique et de savoir quelles démarches entreprendre.
Mise à la terre et normes électriques dans un logement ancien
La mise à la terre est un élément de sécurité électrique qui relie les parties conductrices d’une installation au sol. En cas de défaut d’isolement, ce chemin favorise l’évacuation du courant de fuite et permet aux dispositifs différentiels de détecter une anomalie et de couper le circuit.
La prise de terre désigne l’électrode en contact avec le sol, par exemple un piquet ou une boucle enfouie. Elle n’est qu’un élément d’un ensemble comprenant aussi le conducteur de terre, les liaisons équipotentielles et le tableau électrique. Une prise murale munie d’une broche de terre ne protège donc correctement que si elle est reliée à une installation fonctionnelle.
Dans les logements neufs, la mise à la terre est obligatoire depuis plusieurs décennies. Les exigences se sont étendues progressivement : les pièces d’eau ont été concernées avant que la protection soit prévue dans toutes les pièces. Un bâtiment ancien peut toutefois conserver une installation partielle ou dépourvue de terre ; son âge ne prouve pas, à lui seul, sa conformité ou sa dangerosité.
Installation électrique et défauts de terre
Une installation sans mise à la terre adaptée peut exposer les occupants à une électrisation si un appareil présente un défaut d’isolement. Un disjoncteur différentiel contribue à protéger les personnes, mais il ne remplace pas une installation correctement conçue et reliée à la terre. Des déclenchements répétés ou des décharges ressenties au contact d’un équipement doivent conduire à interrompre son utilisation et à demander un contrôle.
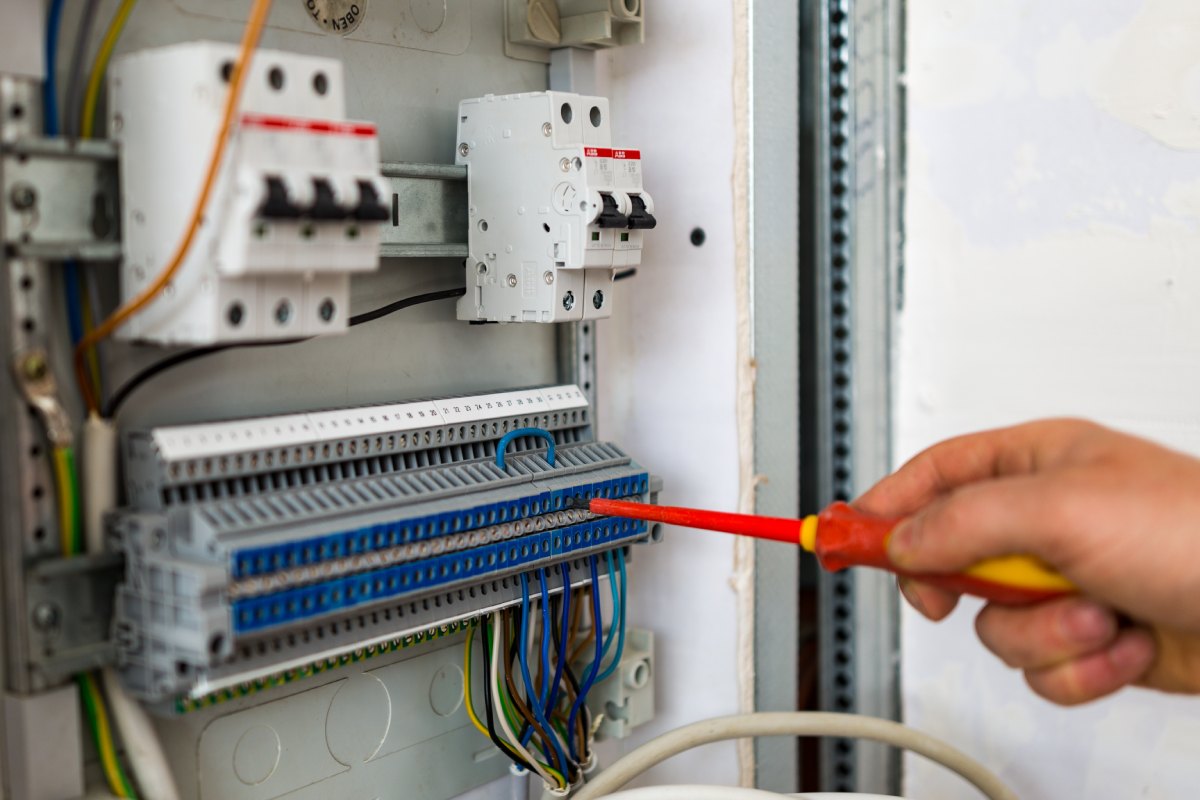
La conformité électrique se vérifie à l’échelle de l’ensemble : état des conducteurs, protection différentielle, continuité de la terre et liaisons équipotentielles. Des prises avec broche de terre ne suffisent pas si le conducteur correspondant n’est pas raccordé. Un récapitulatif des critères d’une installation conforme peut aider à préparer la visite d’un électricien, sans se substituer à son diagnostic.
Assurance habitation et conséquences d’une installation non conforme
La présence d’une anomalie électrique ne signifie pas automatiquement que l’assurance habitation devient invalide. En cas de sinistre, l’assureur examine les circonstances, les garanties souscrites, les exclusions prévues au contrat et le lien éventuel entre le défaut constaté et les dommages. Une installation vétuste peut donc compliquer l’indemnisation, sans entraîner systématiquement un refus.
Par exemple, si un incendie est attribué à un appareil défectueux, l’expertise cherchera à établir si l’état du circuit ou l’absence de protection a contribué au départ de feu. L’assureur peut appliquer les dispositions contractuelles correspondantes ; il ne suffit pas de constater une installation ancienne pour conclure à une exclusion. La garantie habitation dépend du contrat et des faits établis.
Contrat d’assurance et déclaration du risque électrique
Relisez les clauses portant sur l’entretien, les déclarations du souscripteur et les exclusions. Si votre assureur demande des informations sur l’installation, répondez avec exactitude et signalez les travaux importants lorsqu’ils modifient les caractéristiques du logement. Conservez les rapports, factures et attestations : ces documents permettent de retracer les vérifications et les interventions réalisées.
La mise aux normes préventive est généralement considérée comme un travail d’entretien ou d’amélioration, et non comme un dommage indemnisable. L’assurance ne finance donc pas automatiquement l’ajout d’une prise de terre. En revanche, certains contrats peuvent prévoir des garanties ou services spécifiques : il faut les vérifier directement auprès de l’assureur, plutôt que de supposer que la couverture s’applique.
Responsabilité du propriétaire et diagnostic électrique
Le propriétaire doit veiller à la sécurité du logement selon les obligations applicables à sa situation, notamment lorsqu’il le loue. Le diagnostic électrique, requis dans certains contextes de vente ou de location selon les caractéristiques du bien, signale des anomalies mais n’impose pas, à lui seul, une rénovation complète dans tous les cas. Une anomalie grave mérite toutefois une évaluation et des mesures adaptées.
En cas de dommages causés à un occupant ou à un voisin, la responsabilité du propriétaire peut être examinée si un défaut d’entretien ou une négligence est établi. La décision dépend des circonstances et des règles applicables ; elle ne se déduit pas mécaniquement de l’absence de terre. La prévention reste le moyen le plus efficace de réduire les risques et les litiges.
Travaux de mise à la terre et démarches auprès de l’assureur
Pour un logement ancien, un diagnostic électrique réalisé par un professionnel qualifié permet de distinguer les défauts urgents des améliorations à programmer. L’électricien vérifie notamment la continuité des conducteurs de protection, le tableau, les dispositifs différentiels et les liaisons équipotentielles. La solution dépend de la configuration du bâtiment, surtout en appartement où le raccordement peut concerner les parties communes.
Après l’évaluation, demandez une description écrite des anomalies et des travaux recommandés. Une rénovation peut inclure la mise à la terre des circuits, le remplacement de protections inadaptées ou la reprise de conducteurs endommagés ; elle ne se limite pas à planter un piquet dans le sol. Pour une installation ancienne, les étapes d’une remise en conformité aident à comprendre l’approche à privilégier.